インボイス経過措置が70%に 2026年10月からの変更点と実務対応
この記事のポイント
免税事業者などインボイスを発行できない相手からの仕入れは、2026年10月1日以後の取引から、消費税額の70%だけを控除できます(それまでは80%)。
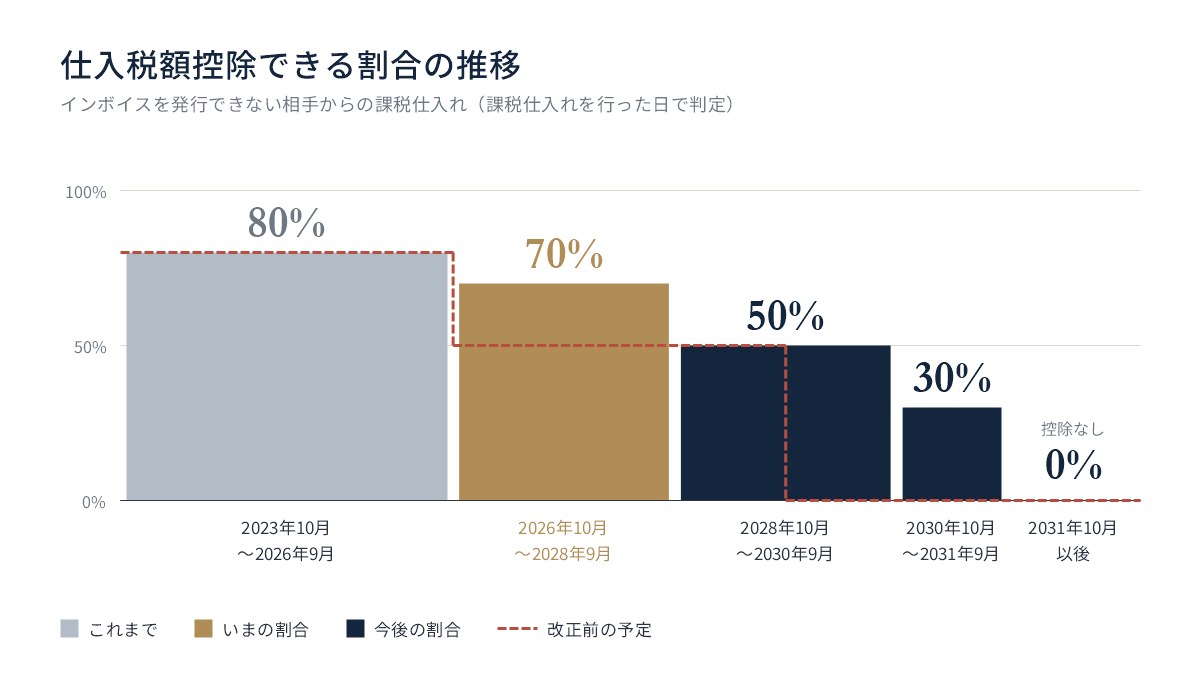
- 70%の期間は2028年9月30日まで。その後は50%(2年間)、30%(1年間)と下がり、2031年10月1日以後は控除できなくなります
- 当初は2026年10月から50%に下がる予定でしたが、令和8年度税制改正で70%に緩和されました
- 同じ相手からの仕入れが年1億円(改正前は10億円)を超えると、超えた部分には経過措置を使えません。2026年10月1日以後に始まる課税期間から適用されます
インボイス制度が始まった2023年10月から、免税事業者などからの仕入れには「8割控除」の経過措置が使われてきました。この措置が2026年10月に切り替わりました。何がどう変わったのか、経理の現場で見直すべき点とあわせて整理します。
インボイスの経過措置とは?
インボイスの経過措置とは、インボイス(適格請求書)を発行できない相手からの仕入れでも、仕入れにかかった消費税の一定割合を、売上の消費税から差し引ける(仕入税額控除できる)ようにする措置です。
インボイス制度では、仕入税額控除を受けるには原則としてインボイスの保存が必要です。ただ、免税事業者や一般の消費者など、インボイスを発行できない相手から仕入れることもあります。いきなりゼロにすると影響が大きいため、控除できる割合を段階的に下げていく経過措置が設けられています。
2026年10月から何が変わった?
控除できる割合が80%から70%に下がり、措置の期間が2年延びました。
令和8年度税制改正の前は、2026年10月から3年間は50%、2029年10月以後は0%になる予定でした。改正によって、下げ幅をゆるやかにした「7・5・3割控除」に改められています。
| 課税仕入れを行った日 | 控除できる割合 | 改正前の予定 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 80% |
| 2026年10月1日〜2028年9月30日 | 70% | 50% |
| 2028年10月1日〜2030年9月30日 | 50% | 50%(2029年9月30日まで)、以後0% |
| 2030年10月1日〜2031年9月30日 | 30% | 0% |
| 2031年10月1日以後 | 0% | 0% |
たとえば、免税事業者に外注費として税込110,000円を支払った場合、仕入税額相当額は10,000円です。2026年9月までの取引なら8,000円、10月以後の取引なら7,000円を控除できます。
70%になるのはどの取引から?
取引をした日(課税仕入れを行った日)が2026年10月1日以後かどうかで判断します。請求書の日付や支払った日ではありません。
- 商品の仕入れは、引き渡しを受けた日
- 外注やサービスは、その役務の提供が完了した日
9月に作業が始まって10月に完了した外注は、70%の対象です。9月に納品を受けて10月に支払った商品は、80%のままです。月末締めの請求書で9月分と10月分がまとめて来る場合は、日付で分けて処理します。
決算期の途中で割合が切り替わる点に注意してください。たとえば3月決算の会社では、2026年4月〜9月の取引は80%、10月〜2027年3月の取引は70%と、同じ事業年度の中に2つの割合が混ざります。
1億円の上限とは?
同じ相手(インボイスを発行できない1つの事業者)からの仕入れの合計額(税込)が、その年または事業年度で1億円を超えると、超えた部分には経過措置を使えません。改正前の上限は10億円でした。
この上限は、2026年10月1日以後に始まる課税期間から適用されます。取引の日で区切る控除割合とは、適用の始まり方が違います。
| 決算期 | 1億円の上限が適用される最初の期 |
|---|---|
| 個人事業者・12月決算の法人 | 2027年1月1日から始まる年・事業年度 |
| 3月決算の法人 | 2027年4月1日から始まる事業年度 |
| 9月決算の法人 | 2026年10月1日から始まる事業年度 |
個人の外注先や一人親方への支払いが大きい会社では、相手ごとの年間の取引額を一度集計しておくと安心です。
経理で見直すことは?
割合が変わっただけなので、帳簿の付け方の基本は変わりません。ただし、次の3点は見直しが必要です。
- 帳簿の記載:経過措置の対象であることを帳簿に書く必要があります。これまで「80%控除対象」と書いていた場合は、10月以後の取引を「70%控除対象」などに改めます。
- 会計ソフトの税区分:10月以後の取引には、70%用の税区分(または設定)を使います。お使いのソフトの案内を確認し、自動登録のルールや仕訳の推測で80%の税区分が残っていないかを点検します。
- 税抜経理の処理:税抜経理の場合、控除できない部分(10月以後は30%)の消費税は、原則として仮払消費税ではなく費用や資産の取得価額に含めます。割合が変わると、この金額も変わります。
9月と10月の取引が混ざる10月・11月の月次では、80%と70%の税区分が正しく使い分けられているかを、取引先ごとに確認しておくと、決算や申告での手戻りを防げます。
取引先との関係はどう考える?
経過措置の割合が下がると、免税事業者から仕入れる側の負担はその分増えます。外注費110,000円の例では、控除できない消費税が2,000円から3,000円に増えます。
ただし、取引先が免税事業者であることを理由に、一方的に取引価格を引き下げたり、取引を打ち切ったりすると、独占禁止法や取適法(2026年1月に下請法から改正)、フリーランス法などの問題になるおそれがあります。価格の見直しは、取引先と十分に話し合って決めることが大切です。
取引先がインボイスの登録を検討する場合は、個人事業者向けの「3割特例」などの負担軽減策もあわせて伝えると、話し合いの材料になります。
まとめ:10月以後の取引は70%で処理する
2026年10月1日以後に行った免税事業者などからの仕入れは、消費税額の70%を控除します。割合は取引の日で区切り、1億円の上限は2026年10月1日以後に始まる課税期間から適用されます。帳簿の記載と会計ソフトの税区分を見直し、9月と10月の取引が混ざる時期の処理を確認しておきましょう。
月次の記帳や消費税の申告で、経過措置の扱いに迷う取引があれば、経営・会計・税務のご相談をご利用ください。会社を経営している方向けのご相談の例はこちらのページにまとめています。
よくある質問
70%の経過措置を受けるのに、新しい届出は必要ですか?
届出は不要です。これまでの80%と同じく、帳簿に経過措置の対象である旨などを記載し、区分記載請求書と同じ事項が書かれた請求書等を保存すれば、70%を控除できます。
簡易課税や2割特例で申告している場合も影響がありますか?
簡易課税や2割特例は、売上の消費税から計算する方法なので、仕入先がインボイスを発行しているかどうかは納付税額に影響しません。経過措置の割合の変更が直接関係するのは、一般課税(本則課税)で申告している事業者です。
2割特例はいつまで使えますか?
2割特例は、2026年9月30日を含む課税期間まで(個人事業者は2026年分まで)です。その後、個人事業者に限り、2027年分・2028年分の申告で納付税額を売上税額の3割とする「3割特例」が設けられました。法人は3割特例を使えません。
立替金や経費精算で、従業員が免税事業者に支払った分も対象ですか?
会社の経費として行った課税仕入れであれば、従業員が立て替えた場合でも、相手がインボイスを発行できない事業者なら経過措置の対象です。2026年10月1日以後の取引は70%になります。
参考
- 国税庁「令和8年度税制改正特集(インボイス経過措置の見直し等)」
- 国税庁「インボイス制度に関するQ&A」問113-3
- 国税庁「インボイス制度に関するQ&A」問111
- 国税庁「インボイス制度特設サイト」
この記事は2026年10月19日時点の法令・情報にもとづいて作成しています。実際の取扱いは個々の状況によって異なります。具体的な判断が必要な場合は、当法人までご相談ください。